
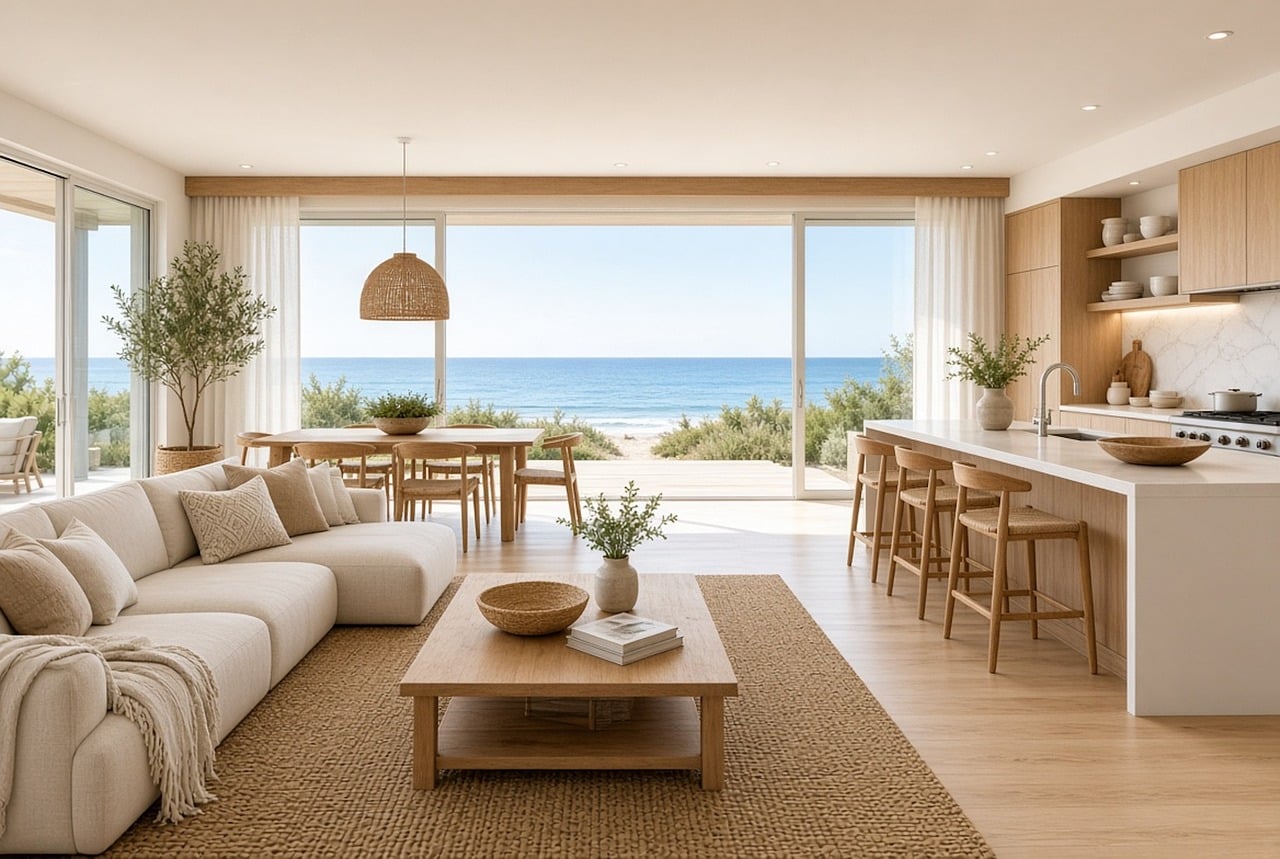
Les biens avec vue sur la mer comptent parmi les plus recherchés du marché immobilier. Leur rareté et leur emplacement attirent de nombreux acquéreurs, alors que leur présence sur le marché reste limitée. En viager, ces propriétés sont encore plus rares et suscitent l’intérêt des investisseurs en quête d’un actif patrimonial premium.
La première raison tient à la rareté des biens disponibles. Le littoral français, et notamment le bassin d’Arcachon, représente un espace limité dont l’urbanisation est strictement encadrée par la loi Littoral du 3 janvier 1986.
En dehors des espaces urbanisés, les constructions et installations sont en principe interdites dans une bande de 100 mètres à compter de la limite haute du rivage. La réglementation prévoit toutefois des exceptions, notamment pour certaines installations nécessaires à des services publics ou à des activités exigeant la proximité immédiate de l’eau, et les documents d’urbanisme locaux peuvent étendre cette bande. Son application s’apprécie donc au cas par cas, selon la situation de chaque terrain. Le nombre de logements avec une vue directe sur la mer évolue donc très peu.
La deuxième raison est l’emplacement lui-même. La vue sur mer est un atout directement lié à sa situation géographique, qui ne peut être reproduit ailleurs. Par exemple, deux appartements similaires dans la même rue peuvent ainsi avoir une valeur très différente selon leur exposition et leur étage.
Enfin, la demande reste soutenue sur le littoral et répond à des projets variés : acheter une résidence secondaire, préparer sa retraite en bord de mer ou se constituer un patrimoine transmissible. Cette forte demande, associée à des offres limitées, crée une tension qui contribue à des valeurs immobilières plus élevées, comme c’est le cas sur la côte Atlantique.
En raison de leur emplacement prisé et de leur attractivité sur le marché immobilier, les biens situés en bord de mer ou offrant une vue sur la mer affichent souvent des valeurs vénales élevées. Cette caractéristique se répercute directement sur le montage financier d’un viager.
Pour autant, une valeur vénale élevée n’implique pas nécessairement un bouquet et une rente élevés. Leur montant et leur répartition dépendent de la valeur vénale du bien, de l’âge du vendeur, du droit d’occupation éventuellement conservé, des objectifs financiers des parties et de l’équilibre retenu entre bouquet et rente. Un bouquet important peut ainsi être associé à une rente plus modérée, et inversement.
→ En savoir plus sur le financement d'un viager
En viager occupé, la valeur occupée tient compte de la valeur économique du droit d’usage et d’habitation conservé par le vendeur. Cette décote n’est pas une remise commerciale : elle correspond à la valorisation de l’occupation dont l’acquéreur ne bénéficiera pas tant que ce droit s’applique. Malgré cette décote, un bien dont la valeur vénale est élevée peut conserver une valeur occupée importante.
L’acquéreur doit donc anticiper un engagement financier global en rapport avec la valeur du bien, réparti entre le capital versé à la signature et la rente, tout en ignorant la durée pendant laquelle il devra verser cette dernière.
Le choix entre viager occupé et viager libre dépend avant tout de l’objectif de l’acquéreur.
Le viager occupé permet d’acquérir un bien pour un prix inférieur à sa valeur libre, cet écart correspondant à la valorisation économique du droit d’occupation conservé par le vendeur. En contrepartie, l’acquéreur doit patienter avant de pouvoir en disposer : il ne peut ni l’habiter ni le louer tant que le vendeur conserve son droit d’usage et d’habitation.
Cette formule correspond plutôt à un investissement patrimonial sur le long terme, pour préparer sa retraite par exemple.
À l’inverse, le viager libre s’adresse davantage aux acquéreurs qui souhaitent disposer immédiatement du logement. Il peut ainsi convenir à ceux qui recherchent une résidence principale ou secondaire en bord de mer, ou un bien destiné à la location saisonnière. Cette solution permet de disposer immédiatement du bien, mais se traduit généralement par un coût d’acquisition plus élevé qu’en viager occupé.
L’air salin, les embruns et le vent peuvent accélérer la dégradation de certains matériaux qui nécessite de réaliser des travaux d’entretien ou de rénovation plus fréquemment que pour un bien situé dans les terres.
La corrosion des éléments métalliques, l’usure des peintures, des façades et des menuiseries, entre autres, sont des contraintes financières qu’il faut prendre en compte pour évaluer l’investissement d’un viager en bord de mer.
Dans le cadre d’un viager occupé, la répartition des dépenses d’entretien, des réparations et des travaux entre le vendeur et l’acquéreur dépend des dispositions de l’acte notarié et de la nature des droits conservés par le vendeur (droit d’usage et d’habitation ou usufruit). Ces clauses doivent être examinées attentivement avant de s’engager, en particulier pour un bien exposé à l’air marin.
Les risques d’érosion côtière, de submersion marine et le recul du trait de côte constituent des points de vigilance importants lors de l’achat d’un bien en bord de mer. Pour évaluer les risques auxquels le logement est exposé, plusieurs sources d’information doivent être distinguées. L’état des risques est le document réglementaire remis à l’acquéreur et annexé à la promesse puis à l’acte de vente ; il recense les risques auxquels le bien est exposé. Les plans de prévention des risques, notamment le plan de prévention des risques littoraux (PPRL) lorsqu’il en existe un, sont établis par l’État : ils délimitent les zones exposées et peuvent imposer des règles de construction. Le site public Géorisques permet de consulter les informations disponibles pour une adresse ou une parcelle. Enfin, les documents d’urbanisme applicables, comme le plan local d’urbanisme, peuvent comporter des règles liées aux risques littoraux et au recul du trait de côte.
Par ailleurs, le vendeur doit fournir un état des risques dès la première visite lorsque la réglementation le prévoit.
La loi Littoral et les règles d’urbanisme locales peuvent limiter les possibilités d’extension, de construction ou de rénovation du bien. Il est donc important de consulter le plan local d’urbanisme (PLU) et de vérifier les restrictions applicables à la parcelle. Ces règles peuvent influencer les projets de l’acquéreur, mais également la valeur du bien et son potentiel de revente.
Les biens situés en bord de mer affichent souvent des valeurs immobilières très élevées, ce qui peut augmenter le risque d’être imposable au titre de l’impôt sur la fortune immobilière (IFI).
Cet impôt concerne les contribuables dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros. Les modalités de prise en compte du bien dans le patrimoine taxable de l’acquéreur peuvent toutefois varier selon la nature des droits conservés par le vendeur (droit d’usage et d’habitation ou usufruit) et la structure juridique de l’acquisition (détention en direct ou par l’intermédiaire d’une société). L’acquéreur ne doit donc pas présumer qu’il devra déclarer la pleine valeur du bien : une analyse personnalisée avec un notaire ou un conseiller fiscal est recommandée avant l’achat.
→ Pour aller plus loin : fiscalité du viagé pour l'acheteur
Vous recherchez un bien immobilier en bord de mer pour réaliser un investissement patrimonial ? Découvrez les annonces de biens en viager disponibles chez Justager et trouvez une opportunité adaptée à votre budget et à votre projet.

L’achat en viager présente de nombreux avantages à connaître. Une formule…
Acheter un bien en viager peut être une opportunité pour se constituer un…

Le financement d’un achat en viager nécessite de construire un plan…
L’achat de maison en viager est une opération plus complexe qu’une…
L’achat d’un bien en viager n’implique pas nécessairement…
Le viager occupé peut présenter, pour l’acheteur, plusieurs effets…
Le viager reste souvent mal connu, alors qu’il offre de vrais avantages…
Acheter en viager à Bordeaux, Arcachon, Pessac ou Mérignac permet…
Le viager n’est pas une spéculation sur la mort, mais un placement…

Vous souhaitez vendre ou acheter en viager ? Vous souhaitez comprendre le fonctionnement du viager et ses avantages pour vous ou vos proches ? Téléchargez notre livre blanc de 30 pages inluant des fiches pratiques.
« * » indique les champs nécessaires